PA: nuove regole sulle ferie
21 Settembre 2026
Scadenza del 30 settembre 2026 per gli adempimenti richiesti da ANAC in materia di trasparenza
21 Settembre 2026Il ciclo di programmazione gestionale degli enti locali non nasce con l’approvazione del PIAO, ma molto prima: con l’atto di indirizzo che la Giunta è chiamata ad approvare entro il 15 settembre.
È da questa data, infatti, che il responsabile del servizio finanziario trasmette ai dirigenti il bilancio tecnico — lo strumento con cui, ai sensi del D. Lgs. 118/2011 (allegato 4/1, come novellato dal D.M. 25 luglio 2023), si avvia concretamente la costruzione delle previsioni di entrata e di spesa per il triennio successivo.
Il cronoprogramma che ne discende è serrato.
Entro il 5 ottobre i responsabili dei servizi devono restituire le proprie previsioni tecniche: il silenzio, decorso questo termine, equivale ad accettazione delle previsioni formulate dal bilancio tecnico.
Entro il 20 ottobre il servizio finanziario consolida la documentazione e la trasmette alla Giunta per la predisposizione dello schema di bilancio.
Il traguardo finale resta il 31 dicembre, data entro cui il bilancio di previsione e i relativi documenti di programmazione devono essere approvati dal Consiglio.
Perché il PIAO non può aspettare il bilancio
Questo è il nodo più delicato dell’intero ciclo: se il PIAO viene impostato solo dopo l’approvazione del bilancio, l’ente si condanna a un’integrazione fittizia, costruita a posteriori per far quadrare formalmente documenti che avrebbero dovuto generarsi l’uno dall’altro.
Le Linee Guida della Funzione Pubblica approvate il 17 dicembre 2025, e in particolare il Manuale operativo dedicato a Città Metropolitane e Comuni, chiariscono infatti che il PIAO non è un adempimento successivo al bilancio, ma un documento che deve essere programmato insieme ad esso, fin dalla fase di costruzione del DUP.
La logica è quella di una “catena programmatica” a due livelli.
Nella parte alta, le Linee Programmatiche di Mandato confluiscono nella Sezione Strategica del DUP, che a sua volta deve coincidere — senza duplicazioni — con la Sottosezione 2.1 del PIAO dedicata al Valore Pubblico: gli obiettivi di Valore Pubblico, cioè, non sono un capitolo autonomo da scrivere ex novo, ma la traduzione in termini di performance degli stessi obiettivi strategici già definiti nel DUP.
Nella parte bassa della catena, la Sezione Operativa del DUP si traduce negli obiettivi operativi del Piano Esecutivo di Gestione, che il Manuale operativo definisce esplicitamente la “cerniera” del sistema: non dovrebbe esistere un obiettivo operativo privo di copertura finanziaria in un capitolo del PEG, così come non dovrebbe esistere un capitolo di spesa rilevante privo di un corrispondente obiettivo di performance nella Sottosezione 2.2 del PIAO.
Questa architettura spiega perché la data del 15 settembre riguarda tanto il bilancio quanto il PIAO.
I capitoli di spesa che il bilancio tecnico comincia a delineare in quel momento sono lo stesso materiale che, poche settimane dopo, dovrà agganciarsi agli obiettivi operativi del PEG e, a cascata, agli obiettivi di performance del PIAO.
Se la redazione del Piano parte in ritardo, il rischio concreto è che gli obiettivi vengano scritti sulla base di risorse già allocate altrove, vanificando la coerenza verticale richiesta dalla normativa.
Per questo il Manuale operativo raccomanda che la prima bozza dell’indice del PIAO — e la nomina stessa del Gruppo di Lavoro Integrato (Integration Team) che dovrà presidiare il processo, sotto il coordinamento del Sindaco o del Segretario/Direttore Generale — sia predisposta in parallelo alla costruzione del DUP, e dunque a ridosso dell’atto di indirizzo di bilancio del 15 settembre: le stesse Linee Guida, non a caso, fissano proprio a ottobre l’avvio formale della redazione del Piano.
Il cronoprogramma ufficiale delle Linee Guida
Le Linee Guida della Funzione Pubblica per Comuni e Città Metropolitane traducono questa impostazione in un calendario puntuale, scandito a ritroso rispetto al mese di adozione del PIAO (indicato con “AA”, l’anno di riferimento del Piano):
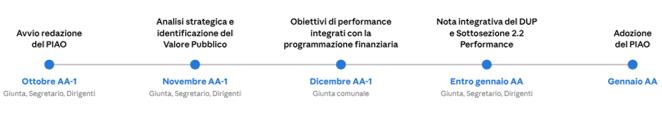
Il calendario conferma l’intreccio fra i due cicli.
L’avvio formale della redazione del PIAO si colloca a ottobre, a ridosso dell’atto di indirizzo di bilancio del 15 settembre, e corre parallelo alle scadenze tecniche del 5 e del 20 ottobre; l’analisi strategica e l’identificazione del Valore Pubblico occupano novembre; la fase più delicata — la definizione degli obiettivi di performance operativi integrati con la programmazione finanziaria — cade a dicembre, proprio mentre la Giunta dovrebbe ricevere dal servizio finanziario lo schema di bilancio consolidato in vista dell’approvazione del 31 dicembre con la Nota integrativa del DUP.
I contenuti della Sottosezione 2.2 Performance vanno completati a gennaio, quando il bilancio dovrebbe già essere stato approvato, cosicché il PIAO possa essere adottato — sempre entro gennaio — su basi finanziarie certe anziché su previsioni ancora provvisorie.
Solo procedendo così l’ente arriva alla scadenza di approvazione del PIAO — fissata dal D.M. 132/2022 al 31 gennaio, ma di fatto sempre slittata di trenta giorni ogni volta che viene prorogato il termine di approvazione del bilancio — con un documento realmente integrato, e non con un esercizio di ricomposizione formale tra atti nati separati.
Cosa può fare Dasein
I nostri consulenti, con metodologie collaudate, accompagnano l’Ente nelle attività necessarie all’adozione del PIAO e al rafforzamento della integrazione delle Sezioni che lo compongono:
- Sezione 2: Valore Pubblico, Performance e Prevenzione della Corruzione;
- Documento Unico di Programmazione: dagli obiettivi strategici agli obiettivi operativi.
- Valore pubblico e obiettivi di performance
- Valore Pubblico e gestione del rischio corruttivo – Allegato Unico allineato alle indicazioni del PNA 2025
- Sezione 3: Organizzazione e Capitale Umano:
- diagnosi del modello organizzativo attraverso la mappatura univoca di processi e procedimenti
- supporto alla stesura dei Piani triennali di Fabbisogno del Personale e ridefinizione delle strutture organizzative;
- supporto alla redazione e rendicontazione dei piani formativi;
- Sezione 4: Monitoraggio Integrato
- Monitoraggio integrato da aggiornare sulla base delle informazioni raccolte nei singoli monitoraggi previsti nelle sezioni sopra richiamate.
Richiedi un appuntamento e un preventivo per il tuo Ente a info@dasein.it o chiamaci allo 011 2404211.
Condividi la notizia su:
Related posts